Lebenszykluskostenanalyse Gebäude (LCC) und LCA in einem Tool: Was das neue LCC-Modul in CircularLCA verändert.
Lebenszykluskostenanalyse Gebäude (LCC / Life Cycle Costing) und Ökobilanzierung (LCA) – beides sollte einfach gehen. Beide rechnen mit denselben Bauteilen und Kostengruppen — aber mit unterschiedlichen Datenständen, sobald sich die Planung ändert. Wer schon einmal drei Tage vor Abgabe gemerkt hat, dass die Mengen in der Kostenrechnung noch aus dem alten LPH-3-Modell stammen, kennt das Problem.
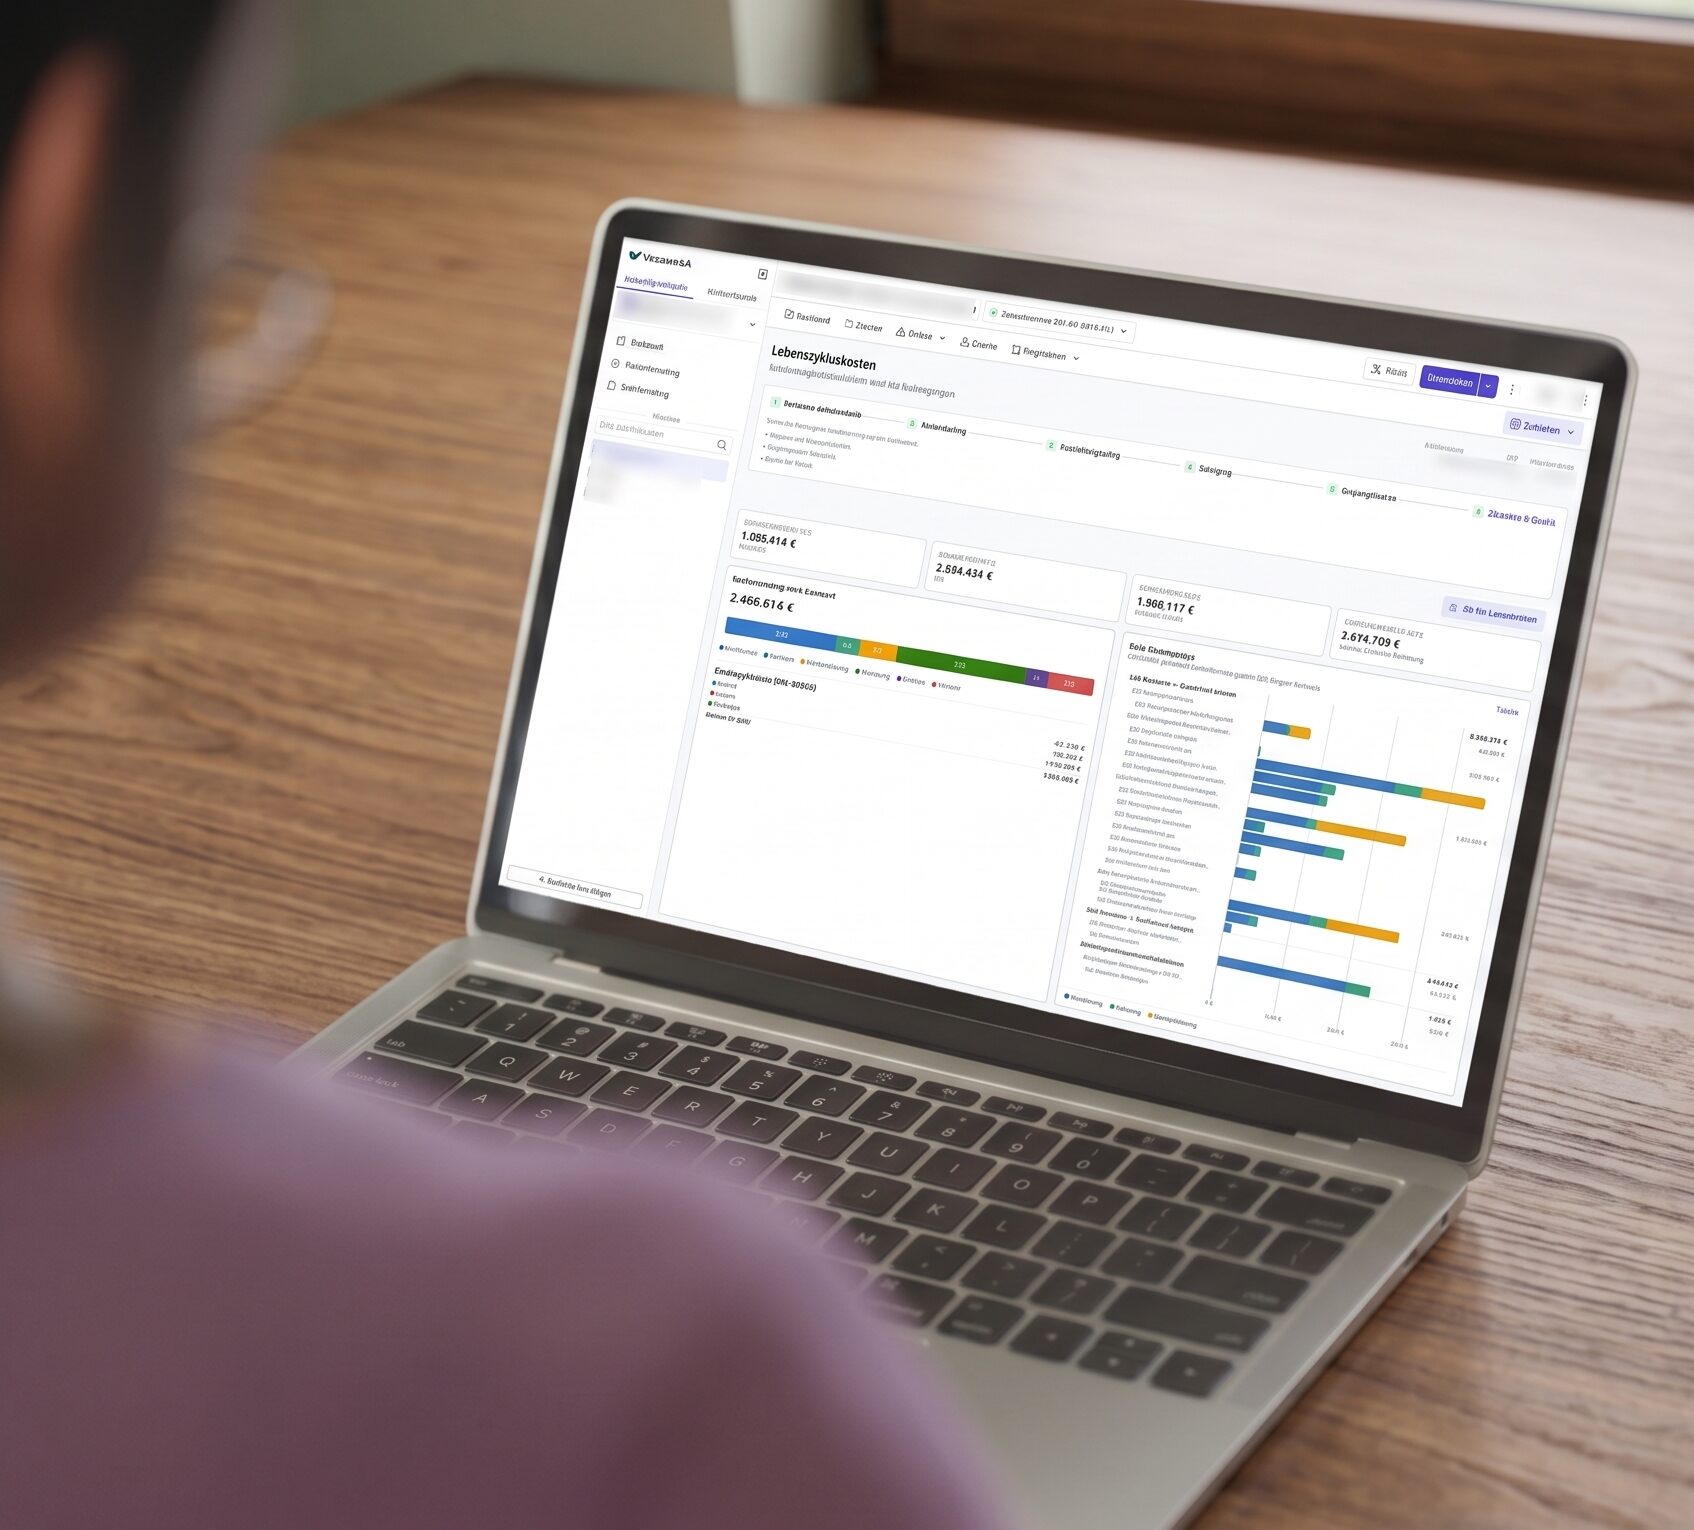
Mit dem neuen LCC-Modul in CircularLCA gehört diese Doppelpflege der Vergangenheit an: Ökobilanzierung und Lebenszykluskostenrechnung laufen auf einer gemeinsamen Datenbasis.
Das Problem: zwei Rechnungen, zwei Wahrheiten
In der Praxis entstehen LCA und LCC fast immer getrennt — häufig sogar in unterschiedlichen Händen: Die Ökobilanz macht die Nachhaltigkeitsberatung, die Kostenseite kommt aus der Kostenplanung oder vom Projektsteuerer. Zusammengeführt werden beide erst im Nachweis.
Das kostet an drei Stellen:
- Doppelte Erfassung. Bauteilaufbauten, Schichtdicken, Mengen — alles zweimal, in zwei Strukturen.
- Driftende Datenstände. Jede Planungsänderung muss in beiden Rechnungen ankommen. Passiert das nicht, widersprechen sich die Ergebnisse, und niemand merkt es, bis geprüft wird.
- Keine echten Variantenvergleiche. Wenn die ökologische und die ökonomische Bewertung einer Variante zwei Tage auseinanderliegen, entscheidet am Ende die Bauchentscheidung — nicht die Zahl.
Der letzte Punkt ist der teuerste, weil er unsichtbar bleibt. Er zeigt sich nicht als Fehler im Nachweis, sondern als Variante, die nie geprüft wurde.
Was das LCC-Modul ändert
Das LCC-Modul greift auf die Bauteil- und Produktdaten zu, die für die Ökobilanz in CircularLCA ohnehin schon hinterlegt sind. Du ergänzt Kostenansätze, Nutzungsdauern und Instandhaltungsintervalle — die Mengengerüste kommen aus dem bestehenden Modell.
Konkret heißt das: eine Planungsänderung, ein Update. Und ein Ergebnis, in dem ökologische und ökonomische Kennzahlen für dieselbe Variante nebeneinanderstehen.
Drei Situationen, in denen sich die gemeinsame Datenbasis auszahlt
1. Variantenvergleich in der frühen Phase
Der Hebel für Lebenszykluskosten ist in LPH 2 und 3 am größten und schrumpft danach schnell. Genau dort ist eine separate LCC-Rechnung aber am unwahrscheinlichsten, weil der Aufwand für „mal schnell drei Varianten“ zu hoch ist. Wenn die Kostenseite auf dem bestehenden Modell aufsetzt, wird der Vergleich zur Sache von Minuten — und damit überhaupt erst realistisch.
2. Der Zertifizierungsnachweis (DGNB, QNG, BNB)
Lebenszykluskosten sind fester Bestandteil der gängigen Systeme. Bei der DGNB werden die gebäudebezogenen Kosten im Lebenszyklus im Kriterium ÖKO1.1 bewertet, bei QNG und BNB gelten eigene Berechnungskonventionen. Der Nachweis selbst ist selten das Problem — die Abstimmung zweier Datenquellen kurz vor Abgabe schon.
3. Bauteilaustausch und Restwert: das Kreislauf-Argument
Hier wird es strategisch interessant. Kreislauffähige und langlebige Bauteile schneiden ökologisch gut ab — und ökonomisch oft ebenfalls, weil sie seltener ausgetauscht werden und am Lebensende einen höheren Restwert haben. Dieses Argument lässt sich nur belegen, wenn beide Rechnungen dieselben Nutzungsdauern und Austauschzyklen verwenden. In getrennten Tools tun sie das praktisch nie.
Damit wird aus einem Nachhaltigkeitsargument ein Wirtschaftlichkeitsargument — und das ist die Sprache, in der Investor:innen entscheiden.
Fünf typische Fehler in der Lebenszykluskostenrechnung
- Betrachtungszeitraum nicht am Zertifizierungssystem ausgerichtet. Üblich sind 50 Jahre. Wer mit 30 rechnet, weil das dem Investmenthorizont entspricht, verschiebt das Ergebnis systematisch zugunsten kurzlebiger Bauteile — und kann den Nachweis nicht verwenden.
- Nutzungsdauern nach Gefühl. Austauschzyklen sind der sensibelste Parameter der gesamten Rechnung. Sie müssen aus einer belegbaren Quelle kommen, nicht aus Erfahrungswerten im Kopf.
- Barwert vergessen. Kosten in Jahr 40 sind nicht dasselbe wie Kosten heute. Ohne Diskontierung entstehen Ergebnisse, die im Nachweis nicht anerkannt werden.
- Nur Investitionskosten optimiert. Der klassische Fall: Ein Bauteil spart in der Ausführung, kostet über die Nutzungsphase aber ein Vielfaches ein — durch Wartungsintensität, kurze Intervalle oder Energiebedarf.
- Zwei Datenstände. Der Fehler, der alle anderen überlagert: Wenn Lebenszyklusanalyse (LCA) und Lebenszykluskosten (LCC) unterschiedliche Mengen verwenden, ist keines der beiden Ergebnisse belastbar.
Was du für den Start brauchst
- Das Bauteil- und Mengenmodell deines Projekts (in CircularLCA bereits vorhanden, wenn du die Ökobilanz dort rechnest)
- Kostenansätze für Herstellung und Instandhaltung
- Nutzungsdauern und Austauschintervalle pro Bauteil
- Den Betrachtungszeitraum und die Konvention des angestrebten Zertifizierungssystems
Mehr dazu auf der Detailseite zum Modul und in der Dokumentation.
Lebenszykluskosten Gebäude – ein Fazit
Nachhaltiges Bauen setzt sich dort durch, wo es wirtschaftlich belegbar ist. Solange Ökobilanz und Lebenszykluskosten in getrennten Werkzeugen entstehen, bleibt dieser Beleg aufwendig — und wird deshalb oft gar nicht geführt. Genau das ändert eine gemeinsame Datenbasis.