Die EU-Taxonomie (Verordnung (EU) 2020/852) ist ein EU-weit verbindliches Klassifizierungssystem, das festlegt, wann eine Wirtschaftstätigkeit als ökologisch nachhaltig gilt. Für den Bau- und Immobiliensektor definiert sie messbare Kriterien für Neubau, Sanierung, Rückbau und den Erwerb von Gebäuden – und macht mit dem Umweltziel „Übergang zu einer Kreislaufwirtschaft“ Zirkularität erstmals zu einer finanzrelevanten Größe.
Dieser Artikel erklärt die Systematik der Taxonomie, die konkreten Kriterien für Bauaktivitäten, den Stand nach den Vereinfachungen von 2025/2026 und wie Sie die Nachweise in der Praxis erbringen.
Was ist die EU-Taxonomie? Eine Einordnung
Die Taxonomie ist ein Kernstück der Sustainable-Finance-Agenda der EU und des European Green Deal, mit dem die Kommission die EU bis 2050 klimaneutral machen will. Sie soll Kapital in nachhaltige Aktivitäten lenken, Transparenz schaffen und Greenwashing erschweren. Bis dahin bezeichneten sich viele Bauprojekte als „nachhaltig“, „grün“ oder „ESG-konform“, ohne dass ein einheitlicher Maßstab existierte. Die Taxonomie schafft diesen Maßstab auf Basis von sechs Umweltzielen:
- Klimaschutz (Climate Change Mitigation)
- Anpassung an den Klimawandel (Climate Change Adaptation)
- Nachhaltige Nutzung und Schutz von Wasser- und Meeresressourcen
- Übergang zu einer Kreislaufwirtschaft (Transition to a Circular Economy)
- Vermeidung und Verminderung der Umweltverschmutzung
- Schutz und Wiederherstellung der Biodiversität und der Ökosysteme
Eine Tätigkeit gilt als taxonomiekonform, wenn sie drei Bedingungen erfüllt: Sie leistet einen wesentlichen Beitrag zu mindestens einem Umweltziel, sie beeinträchtigt keines der anderen Ziele erheblich („Do No Significant Harm“, DNSH), und sie hält soziale Mindeststandards (Minimum Safeguards) ein. Was „wesentlicher Beitrag“ und „keine erhebliche Beeinträchtigung“ konkret bedeuten, regeln technische Bewertungskriterien in delegierten Rechtsakten.
Die maßgeblichen Rechtsakte und der Stand 2026
- Klima-Rechtsakt, Delegierte Verordnung (EU) 2021/2139: Kriterien für die Ziele Klimaschutz und Klimaanpassung, anwendbar seit 1. Januar 2022. Für Gebäude relevant sind die Tätigkeiten 7.1 (Neubau), 7.2 (Renovierung bestehender Gebäude) und 7.7 (Erwerb von und Eigentum an Gebäuden).
- Umwelt-Rechtsakt, Delegierte Verordnung (EU) 2023/2486: Kriterien für die Ziele 3 bis 6, anwendbar seit 1. Januar 2024. Für den Bau zentral sind im Ziel Kreislaufwirtschaft die Tätigkeiten 3.1 (Neubau), 3.2 (Renovierung) und 3.3 (Abbruch und Rückbau).
- Vereinfachung, Delegierte Verordnung (EU) 2026/73: im Juli 2025 im Rahmen der Omnibus-Initiative angenommen, am 8. Januar 2026 im Amtsblatt veröffentlicht. Sie führt eine Wesentlichkeitsschwelle von 10 % ein, reduziert die Datenpunkte der Berichtsvorlagen deutlich und vereinfacht die DNSH-Kriterien zur Umweltverschmutzung. Sie gilt ab dem Geschäftsjahr 2025; für dieses Jahr dürfen Unternehmen noch die alten Regeln anwenden.
- Omnibus-I-Richtlinie (EU) 2026/470: seit 18. März 2026 in Kraft. Sie beschränkt die CSRD-Berichtspflicht auf Unternehmen mit mehr als 1.000 Beschäftigten und über 450 Mio. Euro Nettoumsatz. Da die Taxonomie-Berichtspflicht an die CSRD anknüpft, sinkt die Zahl direkt berichtspflichtiger Unternehmen deutlich. Die Mitgliedstaaten müssen die Änderungen bis 19. März 2027 umsetzen.
Zudem hat die Kommission im März 2026 Entwürfe zur Überarbeitung der technischen Bewertungskriterien beider Rechtsakte zur Konsultation gestellt. Für neue Gebäude ist unter anderem vorgesehen, sich künftig am Standard des Nullemissionsgebäudes (ZEB) aus der EU-Gebäuderichtlinie statt am Niedrigstenergiegebäude (NZEB) zu orientieren; die Anwendung ist ab 1. Januar 2027 geplant. Bis zur Annahme und Veröffentlichung gelten die bestehenden Kriterien – prüfen Sie den Stand daher zu Projektbeginn.
Welche Kriterien gelten für Gebäude? Der Klimaschutz-Pfad

Die meisten Immobilienunternehmen weisen ihre Taxonomiekonformität bislang über das Ziel Klimaschutz nach. Die wichtigsten Kriterien des Klima-Rechtsakts:
- Neubau (7.1): Der Primärenergiebedarf liegt mindestens 10 % unter dem nationalen Niedrigstenergie-Standard (NZEB). Gebäude über 5.000 m² müssen zusätzlich auf Luftdichtheit und Wärmebrücken geprüft werden, und ihr Treibhauspotenzial über den Lebenszyklus (GWP) ist zu berechnen und auf Anfrage offenzulegen.
- Renovierung (7.2): Die Maßnahme erfüllt die Anforderungen an eine größere Renovierung oder senkt den Primärenergiebedarf um mindestens 30 %.
- Erwerb und Eigentum (7.7): Gebäude, die vor dem 31. Dezember 2020 errichtet wurden, benötigen mindestens Energieausweisklasse A oder gehören zu den besten 15 % des nationalen Bestands. Für jüngere Gebäude gelten die Neubaukriterien.
Auch im Klimaschutz-Pfad spielt Zirkularität bereits eine Rolle – über die DNSH-Kriterien zur Kreislaufwirtschaft: Bei Neubau und Renovierung müssen mindestens 70 % (nach Gewicht) der nicht gefährlichen Bau- und Abbruchabfälle für die Wiederverwendung vorbereitet oder stofflich verwertet werden. Zudem ist zu zeigen, etwa mit Bezug auf ISO 20887, dass Entwurf und Bauweise ressourceneffizient, anpassungsfähig und rückbaubar sind, um Wiederverwendung und Recycling zu ermöglichen.
Umweltziel 4: Was Kreislaufwirtschaft im Bau konkret verlangt
Mit dem Umwelt-Rechtsakt kann ein Bauprojekt seinen wesentlichen Beitrag auch direkt über das Ziel Kreislaufwirtschaft nachweisen. Die Anforderungen gehen deutlich über die DNSH-Kriterien hinaus. Die lineare Praxis „Bauen, Nutzen, Abreißen, Deponieren“ ist damit nicht taxonomiekonform.
Neubau (Tätigkeit 3.1)
- Mindestens 90 % der nicht gefährlichen Bau- und Abbruchabfälle auf der Baustelle werden für die Wiederverwendung vorbereitet oder recycelt (ohne Verfüllung), nachgewiesen über den Level(s)-Indikator 2.2. Zugrunde liegt das EU-Protokoll für Bau- und Abbruchabfälle mit Sortiersystemen und Audits vor dem Rückbau.
- Das Treibhauspotenzial über den Lebenszyklus wird für jede Lebenszyklusphase berechnet und auf Anfrage offengelegt.
- Entwurf und Konstruktion berücksichtigen Anpassungsfähigkeit und Rückbaubarkeit (Level(s)-Indikatoren 2.3 und 2.4).
- Für die drei massereichsten Materialgruppen gelten Höchstanteile an Primärrohstoffen, etwa 70 % bei Beton und Naturstein, 30 % bei Metallen, 65 % bei Gips und 80 % bei biobasierten Materialien.
- Die verbauten Materialien und Komponenten werden mit elektronischen Werkzeugen digital dokumentiert, für künftige Instandhaltung, Verwertung und Wiederverwendung.
Renovierung (Tätigkeit 3.2)
Bei Renovierungen liegt die Verwertungsquote bei mindestens 70 % der nicht gefährlichen Bau- und Abbruchabfälle. Mindestens 50 % des ursprünglichen Gebäudes (nach Bruttogrundfläche) müssen erhalten bleiben. Die Primärrohstoff-Höchstanteile für neu eingebrachte Materialien sind weniger streng, etwa 85 % bei Beton und 65 % bei Metallen.
Abbruch und Rückbau (Tätigkeit 3.3)
Vor dem Abbruch ist ein Pre-Demolition Audit nach dem EU-Protokoll durchzuführen, und ein Abfallmanagementplan muss selektiven Rückbau, Schadstoffentfrachtung und getrennte Erfassung priorisieren. Kosten gelten dabei ausdrücklich nicht als Begründung, darauf zu verzichten. Mindestens 90 % der nicht gefährlichen Abfälle sind für die Wiederverwendung vorzubereiten oder zu recyceln.
Ein entscheidendes Detail für die Praxis: Wiederverwendete Bauprodukte zählen als null Prozent Primärrohstoff. Die Taxonomie setzt damit die Abfallhierarchie konsequent um und belohnt Re-Use stärker als Recycling. Wer gebrauchte Bauteile einsetzt, kommt den Primärrohstoff-Grenzwerten am schnellsten näher. Wie Re-Use-Bauteile in Projekte kommen, beschreibt unser Artikel zur Wiederverwendung von Baumaterialien; den größeren Zusammenhang erklärt der Überblick Circular Economy in der Baubranche.
Wer ist betroffen – und warum es auch Nicht-Berichtspflichtige angeht
Direkt berichtspflichtig sind nur Unternehmen im Anwendungsbereich der CSRD sowie Finanzmarktteilnehmer mit Offenlegungspflichten. Indirekt erreicht die Taxonomie aber nahezu alle Projektentwickelnden und Bestandshaltenden: Banken, Fonds und Versicherer müssen den Taxonomieanteil ihrer Finanzierungen und Portfolios ausweisen und fragen deshalb bei Finanzierung, Refinanzierung oder Transaktion entsprechende Nachweise an. Taxonomiekonformität kann so über den Zugang zu Green Loans und grünen Anleihen sowie über Finanzierungskonditionen mitentscheiden.
Hinzu kommt das Risiko sogenannter Stranded Assets: Gebäude, die weder energetisch noch zirkulär den künftigen Anforderungen entsprechen, können an Marktwert verlieren – zumal die EU-Gebäuderichtlinie ab 2028 Lebenszyklus-Bilanzen für große Neubauten verlangt. Den größten Einfluss auf die Kriterien haben Planende in den frühen Lebenszyklusphasen eines Gebäudes. Gebäudezertifizierungen decken sich teilweise mit den Taxonomiekriterien; ein DGNB-Zertifikat allein belegt die Konformität aber nicht automatisch. Die DGNB bietet dafür eine eigene ESG-Verifikation an, die begleitend zu oder unabhängig von einer Zertifizierung erfolgen kann.
So unterstützt Concular beim Taxonomie-Nachweis
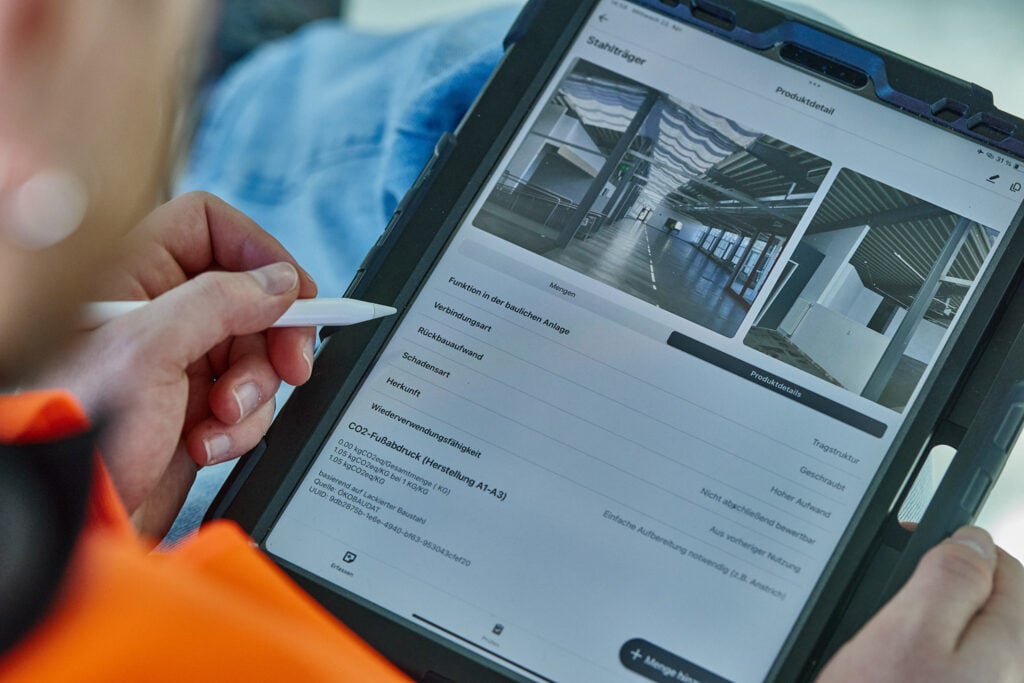
Concular übersetzt die abstrakten Anforderungen der Verordnung in digitale, messbare Prozesse – im Bestand ebenso wie im Neubau:
- Bestandserfassung vor dem Rückbau: Mit Pre-Deconstruction Audits nach DIN SPEC 91484 erfassen wir verbaute Bauprodukte, bewerten ihr Wiederverwendungspotenzial und schaffen die Datengrundlage für Audit, Abfallmanagementplan und Verwertungsquoten.
- Digitale Dokumentation: Der Gebäuderessourcenpass dokumentiert Materialien, Mengen, Herkunft, Rückbaubarkeit und Recyclingfähigkeit. Die Taxonomie schreibt ihn nicht namentlich vor, er deckt aber die geforderte digitale Material- und Bauteildokumentation ab und liefert auditfähige Daten für ESG-Prüfer:innen.
- Re-Use-Bauteile: Über unseren Marktplatz und unser Partnernetzwerk vermitteln wir geprüfte gebrauchte Bauteile, die als Primärrohstoff-frei angerechnet werden.
- Ökobilanz: Mit zirkulärer Ökobilanzierung und unserer Software CircularLCA berechnen wir das Treibhauspotenzial über den Lebenszyklus und machen CO₂-Einsparungen durch Re-Use nachweisbar.
- Planung: In frühen Leistungsphasen beraten wir zu zirkulärer Materialwahl und Design for Disassembly mit lösbaren, mechanischen Verbindungen.
Sie möchten wissen, welche Taxonomie-Kriterien in Ihrem Projekt erreichbar sind? Sprechen Sie uns an.
Zertifizierte Expert:innen für Ihr Projekt
Nachhaltiges Bauen erfordert fundiertes Fachwissen und rechtssichere Nachweise. Aus diesem Grund sind mehrere Mitglieder:innen unseres Teams offiziell im Bundesregister Nachhaltigkeit geführt.
Mit unserer Fachkompetenz unterstützen wir Sie gerne dabei, QNG-Vorgaben, ESG-Standards und zirkuläre Materialkonzepte verlässlich und förderfähig umzusetzen.
Häufige Fragen
Wer muss nach der EU-Taxonomie berichten?
Direkt berichtspflichtig sind Unternehmen im Anwendungsbereich der CSRD sowie Finanzmarktteilnehmer. Nach der Omnibus-I-Richtlinie (EU) 2026/470 betrifft die CSRD nur noch Unternehmen mit mehr als 1.000 Beschäftigten und über 450 Mio. Euro Umsatz. Indirekt betroffen sind aber auch Projektentwickelnde und Bestandshaltende, weil Banken und Investoren Taxonomie-Nachweise bei Finanzierungen anfragen.
Seit wann gelten die Taxonomie-Kriterien zur Kreislaufwirtschaft?
Die technischen Bewertungskriterien für das Umweltziel Kreislaufwirtschaft stehen in der Delegierten Verordnung (EU) 2023/2486 und sind seit 1. Januar 2024 anwendbar. Für den Bau relevant sind vor allem Neubau (3.1), Renovierung (3.2) sowie Abbruch und Rückbau (3.3). Eine Überarbeitung der Kriterien ist für 2027 geplant.
Welche Recyclingquote verlangt die EU-Taxonomie für Bauabfälle?
Das hängt vom Nachweisweg ab. Als DNSH-Kriterium für Neubau und Renovierung im Klimaschutz-Pfad müssen mindestens 70 % der nicht gefährlichen Bau- und Abbruchabfälle wiederverwendet oder recycelt werden. Wer einen wesentlichen Beitrag zur Kreislaufwirtschaft geltend macht, braucht bei Neubau sowie bei Abbruch und Rückbau 90 % und bei Renovierungen 70 %, jeweils ohne Verfüllung.
Ist ein Gebäuderessourcenpass für die EU-Taxonomie Pflicht?
Die Taxonomie nennt den Gebäuderessourcenpass nicht namentlich. Für einen wesentlichen Beitrag zur Kreislaufwirtschaft verlangt sie im Neubau jedoch, die verbauten Materialien und Komponenten digital zu dokumentieren und auf Anfrage bereitzustellen. Ein Gebäuderessourcenpass ist ein praxistaugliches Werkzeug, um diese Anforderung zu erfüllen.
Verbessern wiederverwendete Bauteile die Taxonomie-Konformität?
Ja. Nach dem Umwelt-Rechtsakt zählen wiederverwendete Bauprodukte als null Prozent Primärrohstoff und helfen so direkt, die Höchstgrenzen für Primärrohstoffe einzuhalten. Zudem senken sie in der Regel das Treibhauspotenzial über den Lebenszyklus, das ebenfalls berechnet werden muss.
Was hat sich mit der Omnibus-Vereinfachung an der EU-Taxonomie geändert?
Die Delegierte Verordnung (EU) 2026/73 führt eine Wesentlichkeitsschwelle von 10 % ein, verschlankt die Berichtsvorlagen deutlich und vereinfacht die DNSH-Kriterien zur Umweltverschmutzung. Die Omnibus-I-Richtlinie verkleinert zudem den Kreis der berichtspflichtigen Unternehmen. Die technischen Kriterien für Gebäude gelten bis zu ihrer geplanten Überarbeitung unverändert.